Marktbeobachtung · Stand: 10. Oktober 2026 · Kursdaten bis 9. Oktober 2026
DroneShield verbindet ein gefragtes Sicherheitsthema mit erheblichen wirtschaftlichen Unsicherheiten. Für eine nüchterne Einschätzung kommt es darauf an, ob aus Nachfrage tatsächlich Lieferungen, Zahlungseingänge und nachhaltig profitable Geschäfte werden. Eine große Vertragszahl allein beantwortet diese Frage noch nicht.
Was macht DroneShield – und warum besteht Interesse?
Das an der australischen Börse unter ASX:DRO notierte Unternehmen entwickelt Hard- und Software zur Erkennung und Abwehr unbemannter Fluggeräte. Zu den Einsatzfeldern gehören Militär, Behörden und kritische Infrastruktur. Unternehmensprofil und Börsennotierung.
Der wirtschaftliche Gedanke dahinter ist verständlich: Wenn Drohnen für Überwachung, Störungen oder Angriffe eingesetzt werden können, wächst der Bedarf an geeigneten Schutzmaßnahmen. Für einzelne Anbieter ist daraus jedoch kein automatischer Geschäftserfolg abzuleiten. Kunden müssen Budgets freigeben, Systeme auswählen und ihre Wirksamkeit im konkreten Einsatz beurteilen.
Warum schwankt die Aktie so stark?
Am Tag der Halbjahreszahlen, dem 26. August 2026, fiel die Aktie laut Kursanbieter um 11,03 %. Am 30. September, dem Tag der US-Vertragsmeldung, legte sie um 5,26 % zu. Zum 9. Oktober wurden 1,565 AUD und ein Tagesminus von 3,40 % angezeigt. Historische ASX-Kurse bei Stock Analysis / S&P Global Market Intelligence.
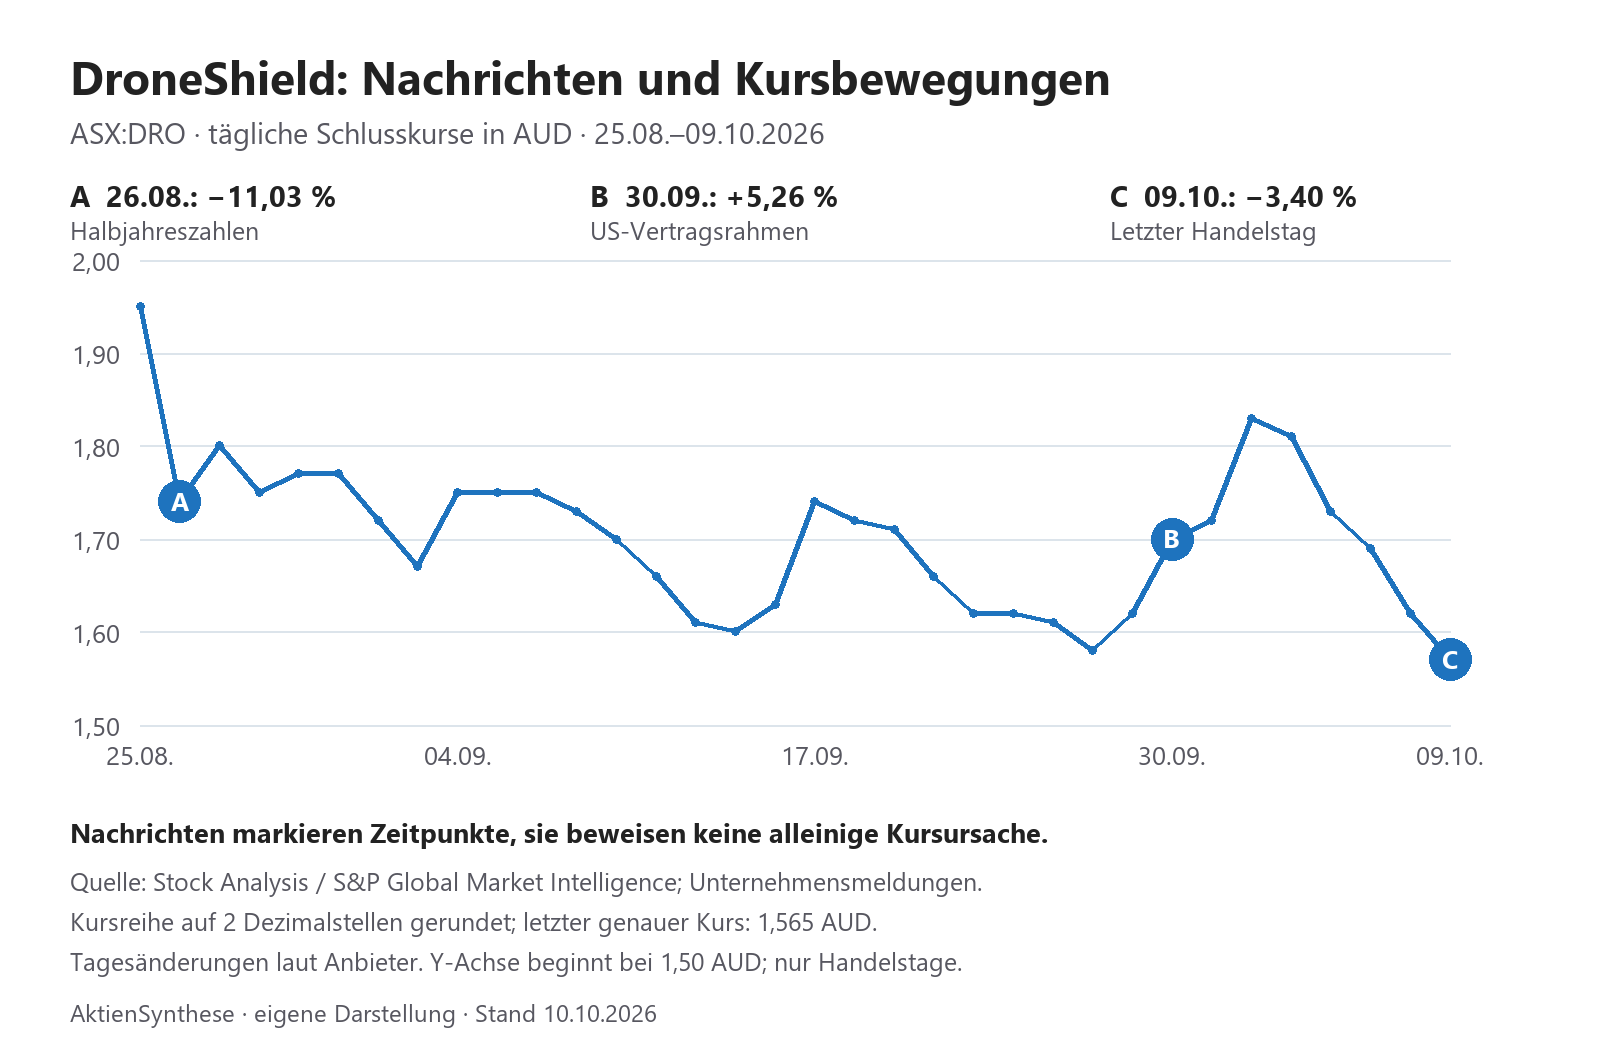
Meine Einordnung: Die Aktie steht im Spannungsfeld zwischen hohen Wachstumserwartungen und dem Nachweis rentabler Umsetzung. Ein großer Beschaffungsrahmen kann Hoffnungen wecken; Verluste oder ausbleibende Abrufe können diese Erwartungen dämpfen. Die zeitliche Nähe einer Meldung und einer Kursbewegung beweist aber keine alleinige Ursache. Für die jüngsten Rückgänge lässt sich aus den hier ausgewerteten Quellen kein einzelner Auslöser sicher ableiten.
Die Auftragslage: Was ist wirklich zugesagt?
Das am 10. September 2026 veröffentlichte Update nennt 251 Mio. AUD „Committed Revenue“ für 2026 sowie 46 Mio. AUD für 2027 und spätere Jahre. Die Jahresumsatzprognose lag bei 250 bis 270 Mio. AUD. Bericht über das Unternehmensupdate im Australian Defence Magazine.
„Committed Revenue“ umfasst nach Unternehmensdefinition bereits gelieferte und für den jeweiligen Zeitraum geplante Leistungen auf Grundlage bestätigter Bestellungen. Die 251 Mio. AUD sind daher kein zusätzlich noch offener Auftragsbestand. Bereits erzielter Umsatz ist enthalten; Liefertermine und Wechselkurse bleiben relevant. Der Zahlenstand ist der 8. September, kein laufend aktualisierter Wert vom 10. Oktober. Stichtag und Definition bei The Market Floor.
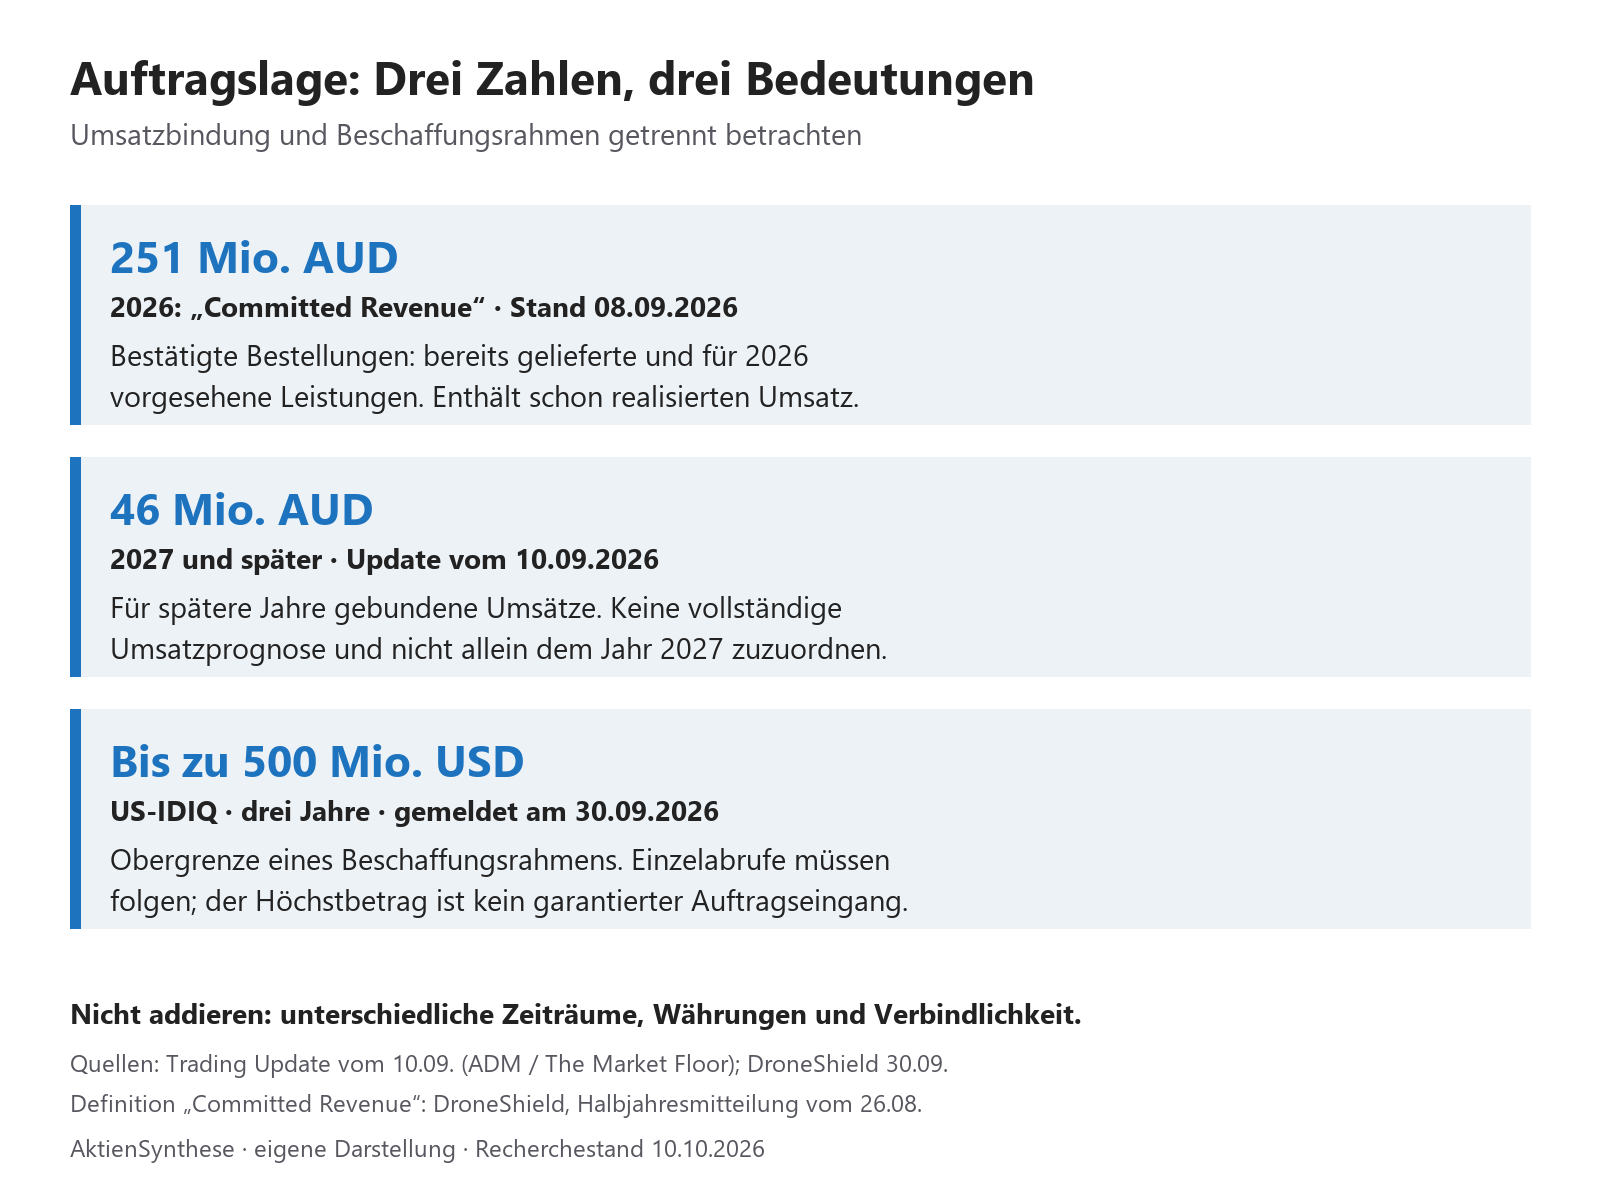
Der am 30. September gemeldete US-IDIQ-Vertrag hat eine Obergrenze von 500 Mio. USD über drei Jahre. Er schafft einen Beschaffungsweg; der Höchstbetrag ist kein garantierter Umsatz. DroneShield kündigt an, wesentliche Einzelaufträge unter diesem Rahmen separat zu veröffentlichen. Originalmeldung von DroneShield.
Für die Bewertung der Auftragslage zählt deshalb jede neue Meldung erst nach einem zweiten Blick: Handelt es sich um eine verbindliche Bestellung, um eine Obergrenze, um eine Partnerschaft oder nur um eine mögliche Verkaufschance? Auch ein erteilter Auftrag muss noch wirtschaftlich abgewickelt werden.
Wachstum vorhanden – Profitabilität noch offen
Im ersten Halbjahr 2026 meldete DroneShield 125,8 Mio. AUD Umsatz, 74 % mehr als im Vorjahreszeitraum. Gleichzeitig entstand ein Verlust nach Steuern von 32,2 Mio. AUD. Der vom Unternehmen bereinigte EBITDA-Verlust betrug 12,4 Mio. AUD. Wiederkehrende Erlöse lagen bei 11,5 Mio. AUD. Zum 30. Juni wurden 180 Mio. AUD an Zahlungsmitteln und Termineinlagen sowie keine Schulden angegeben. Das Unternehmen verweist auf Investitionen in Kapazität, Entwicklung und Organisation. Halbjahresmitteilung, Seiten 1–2.
Meine Schlussfolgerung: Mehr Umsatz ist ermutigend, reicht als Qualitätsnachweis aber nicht aus. Entscheidend ist, wie viel nach Herstellung, Entwicklung, Vertrieb und Verwaltung übrig bleibt. Der gemeldete Liquiditätsbestand gibt Spielraum, beschreibt jedoch einen vergangenen Bilanzstichtag und ist kein Schutz vor weiteren Verlusten.
Ein vorsichtiger Ausblick
Meine Einschätzung: Die Geschäftschance ist nachvollziehbar, eine verlässliche Kursprognose ergibt sich daraus nicht. Besonders aussagekräftig wären in den kommenden Berichten drei Fortschritte: zusätzliche verbindliche Abrufe, bessere Ertragskraft und ein überzeugender operativer Geldzufluss.
- Günstige Entwicklung: Kunden rufen tatsächlich Leistungen ab, Lieferungen werden pünktlich abgeschlossen und wiederkehrende Erlöse wachsen. Wenn Kosten dabei langsamer steigen als Erlöse, könnte sich die Ertragslage verbessern.
- Durchwachsene Entwicklung: Das Geschäft wächst, doch Auftragseingänge und Auslieferungen verteilen sich ungleichmäßig. Hohe Investitionen halten das Ergebnis zunächst unter Druck.
- Ungünstige Entwicklung: Bestellungen verzögern sich, die erwarteten US-Abrufe bleiben gering oder zusätzliche Kosten belasten das Ergebnis. Dann könnte auch eine positive Branchengeschichte die Aktie nicht stützen.
Diese Möglichkeiten sind qualitative Szenarien, keine Wahrscheinlichkeitsrechnung und keine Kursziele. Ob die Aktie derzeit günstig oder teuer ist, lässt sich ohne eine weitergehende Bewertung und belastbare Gewinnannahmen nicht seriös beantworten.
Worauf ich bei den nächsten Meldungen achten würde
- Wie entwickeln sich neue verbindliche Bestellungen und die Umsatzbindung für spätere Jahre?
- Welche konkreten Abrufe werden aus dem US-Vertragsrahmen gemeldet?
- Verbessern sich Ergebnis, Margen und operativer Cashflow gemeinsam?
- Werden Lieferziele eingehalten, und wie verändert sich der Liquiditätsbestand?
Ein zusätzlicher Unsicherheitsfaktor: In der Halbjahresmitteilung berichtete DroneShield über eine ASIC-Untersuchung zu Börsenmeldungen und Handelsaktivitäten im November 2025. Der Ausgang war dort offen. Daraus folgt kein festgestelltes Fehlverhalten; ein neuerer Abschlussnachweis wurde für diesen Beitrag nicht verifiziert. Unternehmensangabe, Seite 2.
Quellen und Einordnung
Die Quellen sind direkt bei den Aussagen verlinkt. Finanzzahlen stammen aus der Unternehmensmitteilung; das September-Update wurde über die genannten Fachmedien geprüft. Kursdaten beziehen sich auf die australische Börse und AUD, nicht auf einen deutschen Handelsplatz. Die Grafiken wurden für AktienSynthese erstellt.
Privater Marktkommentar zu Informationszwecken, mit KI-Unterstützung erstellt. Keine persönliche Anlageberatung oder Kauf- beziehungsweise Verkaufsempfehlung. Einschätzungen sind von berichteten Zahlen getrennt; zukünftige Entwicklungen können deutlich anders ausfallen.
1 Kommentar zu „DroneShield: Aufträge, Kursschwankungen und ein vorsichtiger Ausblick“