Drohnenabwehr · Technologie & Kapitalmarkt
DroneShield im Wettbewerb: Wer bedroht die Position des Drohnenabwehr-Spezialisten?
Anduril, Axon/Dedrone, Ondas/Sentrycs, EOS, Motorola/D-Fend und Fortem im Vergleich: Produkte, belastbare Geschäftszahlen und die Folgen für DroneShield.
Die zentrale Einordnung: DroneShield steht im Wettbewerb mit mehreren bereits kommerziell aktiven Anbietern. Eine allgemeine technische Überlegenheit eines einzelnen Unternehmens lässt sich aus den geprüften Quellen nicht belegen. Entscheidend sind die jeweilige Bedrohung, die Integration mehrerer Abwehrverfahren und der Zugang zu Kunden.
Redaktionelle Bewertung Für Aktionäre liegt das Risiko nicht allein in einem besseren Konkurrenzgerät. Große Plattformanbieter können die Kundenschnittstelle besetzen; spezialisierte Zulieferer können zugleich von offenen Systemen profitieren. DroneShield muss deshalb Wachstum in tragfähige Margen und Zahlungszuflüsse übersetzen.
1. Warum es keinen einfachen Technologiesieger gibt
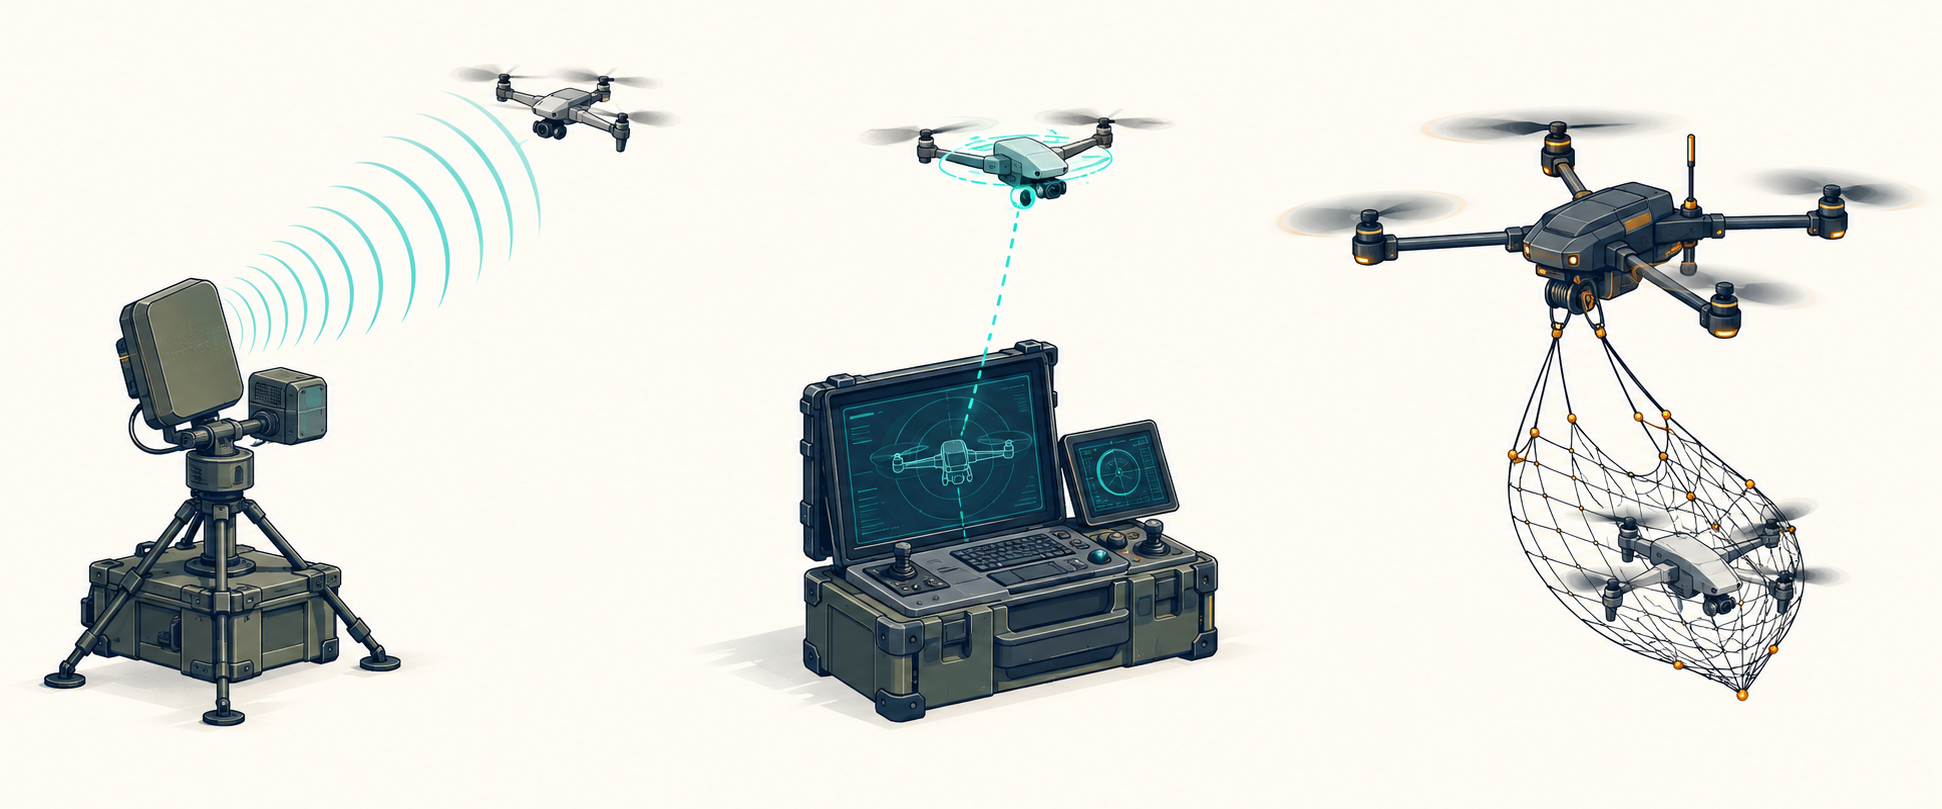
Counter-UAS bezeichnet die Erkennung und Abwehr unbemannter Luftfahrzeuge. Zur Einordnung müssen vier Aufgaben getrennt werden: entdecken, identifizieren, eine Entscheidung unterstützen und die Bedrohung abwehren. Eine Softwareplattform, ein tragbarer RF-Detektor und eine Abfangdrohne lösen unterschiedliche Teile dieser Aufgabe.
Die Herstellerportfolios zeigen diese Arbeitsteilung: DroneShield integriert RF-, Radar- und optische Sensoren; Anduril verbindet Sensorik und Effektoren über Lattice; Fortem setzt unter anderem auf physisches Abfangen. Die dokumentierte Produktarchitektur ist ein Fakt. Aussagen zur Leistungsfähigkeit bleiben ohne gemeinsame Testbedingungen Herstellerangaben. [3] [6] [21]
| Verfahren | Beitrag zum Schutz | Was ein fairer Test prüfen muss |
|---|---|---|
| RF-Erkennung / Störung | Erfasst Funksignale; Störung kann geeignete Funk- oder Navigationsverbindungen beeinträchtigen. | Welche Signale sendet das Ziel? Welche Betriebsarten sind abgedeckt? Wie werden eigene Funkdienste geschützt? |
| Cyber-over-RF / Übernahme | Protokollbasierter Zugriff kann bei unterstützten Drohnen eine kontrollierte Landung ermöglichen. | Welche Modelle und Softwarestände werden unterstützt? Eine Fähigkeit für kompatible Drohnen belegt keine universelle Wirkung. |
| Physisches Abfangen / Waffen / Laser | Wirkt physisch auf das Ziel und erweitert die Abwehr jenseits einer beeinflussbaren Steuerverbindung. | Zielgeschwindigkeit, Wetter, Sichtlinie, gleichzeitige Ziele, Folgerisiken, Einsatzkosten und Nachlade- beziehungsweise Umlaufzeit. |
| Sensorfusion / C2 | Verknüpft Beobachtungen und koordiniert die Auswahl geeigneter Abwehrmittel. | Fehlalarmrate, Reaktionszeit, Schnittstellen, Bedienbarkeit, Ausfallsicherheit und Integration fremder Komponenten. |
Diese Prüfkriterien sind eine analytische Bewertungsstruktur. Aus den öffentlich zugänglichen Unterlagen ergibt sich keine einheitliche Testserie mit identischen Zielen und Einsatzbedingungen für alle sieben Anbieter. Deshalb wären pauschale Punktnoten für „die beste Forschung“ oder „das beste Produkt“ Scheingenauigkeit.
2. Wo die sieben Anbieter stehen
DroneShield: RF-Spezialist mit breiterer Systemintegration
Fakten / Herstellerbeschreibung DroneSentry verbindet unterschiedliche Sensoren und die Führungssoftware DroneSentry-C2. Das Portfolio geht damit über einzelne Störgeräte hinaus. Besonders aufschlussreich: DroneShield kündigte bereits im September 2025 die Interoperabilität mit Sentrycs an. Dessen Cyber-Übernahme ergänzt die eigene Lösung. [3] [4]
Bewertung DroneShield kann zugleich Wettbewerber und Integrator sein. Die Stärke liegt in der Spezialisierung und der Verknüpfung von Erkennung, Software und elektronischer Abwehr. Das wirtschaftliche Gegenstück: Ein breiteres System kann mehr Umsatz ermöglichen, aber auch fremde Hardware mit anderer Marge enthalten. Das Halbjahr zeigt bereits, dass Wachstum allein Profitabilität nicht garantiert.
Anduril: Wettbewerb um die militärische Gesamtarchitektur
Fakten / Herstellerbeschreibung Anduril führt unter anderem Lattice, Anvil, Roadrunner und Pulsar im Counter-UAS-Portfolio. Damit reicht das Angebot von Führung und Sensorik über elektronische Kampfführung bis zu Abfangsystemen. Die US-Marine-Corps-Vereinbarung von 2025 dokumentiert einen Beschaffungszugang für integrierte Drohnenabwehr. [6] [8]
Bewertung Anduril ist besonders dort relevant, wo Kunden eine komplette militärische Architektur beschaffen. Ein Anbieter an der zentralen Software- und Integrationsschnittstelle kann über die Auswahl von Komponenten mitentscheiden. Das ist strategisch bedeutsamer als ein isolierter Reichweitenvergleich; es beweist aber weder die Verdrängung DroneShields noch die Überlegenheit jedes Anduril-Produkts.
Axon/Dedrone: Drohnenabwehr als Teil der Behördenplattform
Fakten Axon meldete den Abschluss der Dedrone-Übernahme im Oktober 2024. DedroneTracker.AI kombiniert mehrere Sensortypen zur Erkennung und Lagebewertung. Für Q2 2026 nennt Axon mehr als 100 Mio. USD Dedrone-Umsatz – ein klarer Beleg kommerzieller Größenordnung, jedoch keine Aussage über die separate Profitabilität. [10] [11] [12]
Bewertung Für stationären Schutz und Behördenkunden ist Dedrone ein direkter Konkurrent. Axons breiteres Sicherheitsangebot kann Vertrieb und Einbindung in bestehende Arbeitsabläufe erleichtern. Ob diese Vorteile eine Ausschreibung entscheiden, hängt auch von Beschaffungsregeln, Schnittstellen und den konkreten Abwehranforderungen ab.
Ondas/Sentrycs: Konkurrent und möglicher Systembaustein
Fakten Der Erwerb von Sentrycs durch Ondas wurde am 17. November 2025 abgeschlossen. Sentrycs beschreibt Cyber-over-RF als Verfahren zur Erkennung und kontrollierten Übernahme unterstützter Drohnen. Im April 2026 meldete Ondas mehrere Verträge zum Schutz der Fußball-WM, ohne einen exakten Gesamtwert anzugeben. [13] [15]
Bewertung Eine kontrollierte Übernahme kann für sensible Standorte attraktiv sein. Der relevante Prüfpunkt ist die Abdeckung tatsächlich eingesetzter Drohnen und Protokolle. Die nachgewiesene DroneShield-Integration zeigt außerdem: Zusätzliche Sentrycs-Verkäufe müssen nicht automatisch verlorene DroneShield-Verkäufe bedeuten. [4]
EOS: Physische Abwehr und integrierte Schutznetze
Fakten / Entwicklungsstand Gemeint ist Electro Optic Systems, ASX:EOS. Die am 8. Oktober angekündigte nächste Slinger-Generation befindet sich laut EOS noch in abschließender Entwicklung; eine US-Produktion ist ab 2027 geplant. Die Ergebnispräsentation nennt außerdem einen 100-kW-Laserauftrag für das niederländische Verteidigungsministerium und eine bestandene Designprüfung. Das ist kein Beleg für bereits abgeschlossene Auslieferung. [16] [17]
Bewertung EOS konkurriert zunehmend um umfassende Schutzsysteme. Physische Wirkung und elektronische Abwehr können sich ergänzen. Der angekündigte NiDAR-Großvertrag macht das Potenzial sichtbar, seine Bedingungen und die noch ausstehende Umsetzung begrenzen aber die Aussage über künftigen Umsatz.
Motorola/D-Fend: kontrollierte Übernahme mit größerem Vertriebsnetz
Fakten Motorola Solutions schloss den Erwerb von D-Fend am 20. August 2026 für 1,5 Mrd. USD ab. Der Käufer beschreibt D-Fends Technologie als nichtkinetische RF-Cyber-Übernahme. Bei Ankündigung im Juni wurde für D-Fend ein Gesamtjahresumsatz 2026 von 185 Mio. USD erwartet. Dieser Betrag ist eine Prognose, kein gemeldeter Jahresabschluss. [19] [20]
Bewertung Die Kombination erhöht plausibel den Wettbewerbsdruck im Behörden- und Infrastrukturbereich. Der Kaufpreis belegt die Zahlungsbereitschaft eines strategischen Käufers für dieses Unternehmen; er liefert keinen unmittelbar übertragbaren Bewertungsmultiplikator für DroneShield.
Fortem: Netzabfang als eigenständige Wirkungsebene
Fakten / Herstellerangabe Fortem meldete im Januar 2026 erste Auslieferungen von DroneHunter 5.0. SkyDome verbindet Radar, Führungssoftware und Abfangdrohnen. Separat bestätigte JIATF-401 den Kauf von zwei DroneHunter-F700-Systemen. Die behördliche Kaufbestätigung belegt weder eine große Serienbestellung noch eine bereits erfolgte Lieferung; F700 und 5.0 werden hier nicht gleichgesetzt. [21] [22]
Bewertung Fortem bietet einen anderen Wirkmechanismus als RF-Störung. Der Nutzen hängt unter anderem von Einsatzraum und Zielprofil ab. Damit ist Fortem teils Alternative, teils Ergänzung in einer mehrschichtigen Architektur. Ein erfolgreicher Einzelabfang erlaubt noch keine belastbare Aussage über große Schwärme.
3. Geschäftszahlen: Was sich vergleichen lässt – und was offenbleibt
Alle Beträge bleiben in der Originalwährung. H1 bezeichnet Januar bis Juni; Q2 April bis Juni. Die Tabelle ist ein Transparenzvergleich, keine Umsatzrangliste: Zeiträume, Konzernumfänge und Geschäftsmodelle unterscheiden sich. „Nicht separat belegt“ bedeutet nicht null.
| Unternehmen / Umfang | Zeitraum / Währung | Umsatz | Ergebnis / Einschränkung |
|---|---|---|---|
| DroneShield, Konzern | H1 2026 · AUD | 125,767 Mio. | Nettoverlust −32,231 Mio.; H1 2025: Umsatz 72,324 Mio., Nettogewinn +2,123 Mio. [1] |
| Anduril, gesamtes Unternehmen | Gesamtjahr 2025 · USD | 2,2 Mrd. | Unternehmensangabe im CEO-Brief; kein separat verifizierter Counter-UAS-Umsatz und kein Ergebnisnachweis in dieser Quelle. [7] |
| Axon / darin Dedrone | Q2 2026 · USD | Axon: 904 Mio.; Dedrone: >100 Mio. | Axon-Nettogewinn +29 Mio.; kein separater Dedrone-Gewinn ausgewiesen. Dedrone ist im Konzern enthalten, nicht addieren. [11] |
| Ondas, Konzern | H1 2026 · USD | 133,894 Mio. | Operativer Verlust −205,617 Mio.; Nettogewinn +271,555 Mio. Keine Sentrycs-Einzelzahlen. [14] |
| EOS, fortgeführte Aktivitäten | H1 2026 · AUD | 168,8 Mio. | EBIT −31,7 Mio.; Nettoverlust −33,7 Mio. Kein ausschließlich vergleichbarer Counter-UAS-Umsatz. [16] |
| D-Fend | Gesamtjahr 2026 · USD | 185 Mio. erwartet | Prognose vom 01.06.2026; kein Ist-Umsatz. Separates Ergebnis in der Kaufankündigung nicht ausgewiesen. [19] |
| Fortem | Kein vergleichbarer Abschluss verifiziert | Nicht belegt | Keine verifizierten öffentlichen Umsatz-/Gewinnzahlen im verwendeten Quellenbestand. Finanzierung ersetzt keinen Abschluss. [24] |
Ergebnisqualität ist wichtiger als das Vorzeichen allein. Bei Ondas erklären erhebliche sonstige Erträge, insbesondere nicht zahlungswirksame Neubewertungen von Warrants, maßgeblich den Abstand zwischen operativem Verlust und Nettogewinn. Bei EOS steht einem positiven, ungeprüften Non-IFRS-„Underlying EBITDA“ von 21,6 Mio. AUD ein Nettoverlust gegenüber. Diese Kennzahlen dürfen nicht austauschbar verwendet werden. [14] [16] [23]
DroneShield nennt für das erste Halbjahr ein bereinigtes EBITDA von −12,4 Mio. AUD. Als Belastungen erläutert das Unternehmen unter anderem den Produktmix mit Fremdhardware, Währungseffekte, Materialabwertungen und höhere Personalkosten. Redaktionelle Folgerung: Der Verlust darf weder ausschließlich der Konkurrenz zugeschrieben noch durch den Umsatzanstieg ausgeblendet werden. [1]
4. Aufträge: Große Schlagzeilen brauchen die richtige Definition
Umsatz ist eine erfasste Leistung. Auftragsbestand bezeichnet noch abzuarbeitende Aufträge nach der jeweiligen Unternehmensdefinition. Eine Vertriebspipeline enthält Chancen. Ein IDIQ-Vertrag schafft einen Beschaffungsrahmen mit späteren Abrufen. Diese Größen sind nicht addierbar.
- DroneShield: 261 Mio. AUD „FY2026 Committed Revenue“ zum 12.10.2026; darin enthalten sind im Jahr bereits gelieferte und noch zur Lieferung vorgesehene Hardware, Dienstleistungen, Garantien und Abonnements auf Basis bestätigter Bestellungen. Nicht als zusätzlicher Backlog behandeln. Die Oktober-Präsentation nennt daneben eine Jahresumsatzprognose von 250–270 Mio. AUD. [2]
- DroneShield in den USA: Die Army nennt am 29.09.2026 einen Base-IDIQ von 500 Mio. USD für DroneShield LLC. Der Rahmen ist kein Nachweis für einen sofortigen Umsatz oder vollständig finanzierten Abruf. [5]
- Anduril: Der zehnjährige Marine-Corps-Rahmen umfasst 642 Mio. USD. Der separate Army-Enterprise-Vertrag über bis zu 20 Mrd. USD betrifft ein breiteres Leistungsangebot; die Army erklärt ausdrücklich, dass der Maximalwert keine Mittelverpflichtung ist. Beide Zahlen sind keine Jahresumsätze. [8] [9]
- Axon: 15,1 Mrd. USD „Future Contracted Bookings“ zum 30.06.2026 beziehen sich auf den gesamten Konzern. Daraus lässt sich kein Dedrone-Auftragsbestand ableiten. [11]
- Ondas: 613 Mio. USD berichteter Backlog zum 30.06.2026. Der höhere Pro-forma-Wert von 757 Mio. USD berücksichtigt auch erst im dritten Quartal abgeschlossene Übernahmen. Weder dieser noch der berichtete Konzernwert ist ein Sentrycs-Einzelbestand. [14]
- EOS: 846 Mio. AUD Auftragsbestand zum 30.06.2026; die Präsentation nennt Übertragungs- und Zustimmungserfordernisse für bestimmte MARSS-Verträge. Der am 09.10.2026 angekündigte NiDAR-Vertrag über 370 Mio. GBP – laut EOS ungefähr 700 Mio. AUD – ist ausdrücklich bedingt, unter anderem durch Garantien, Anzahlung und Exportlizenzen. Er wird hier nicht zum Juni-Bestand addiert. [16] [18]
- Fortem: Die September-Meldung verweist auf die Auswahl als Hauptauftragnehmer in einem fünfjährigen DHS-Vertragsrahmen mit anfänglicher geschätzter Obergrenze von 1,011 Mrd. USD. Diese Obergrenze ist kein garantierter Fortem-Auftragseingang. Die ebenfalls gemeldete Series-B-Finanzierung von 50 Mio. USD ist Kapitalzufuhr; die frühere 25-Mio.-USD-Tranche von Lockheed Martin ist darin enthalten. [24]
Bewertung Die Nachfrage ist durch reale Beschaffungsaktivität belegt. Wie viel davon bei einem Anbieter als profitabler Umsatz ankommt, entscheiden Abrufe, Lieferfähigkeit, Abnahmen, Vertragsbedingungen und Kosten. Aus diesen heterogenen Angaben lassen sich keine belastbaren Marktanteile berechnen.
5. Wie Konkurrenz den DroneShield-Aktienkurs beeinflussen kann
Der folgende Zusammenhang ist eine redaktionelle Szenarioanalyse, keine gemessene Erklärung einzelner Kursbewegungen und kein Kursziel. Konkurrenz beeinflusst den Wert eines Unternehmens über erwartete Umsätze, Margen, Investitionen und Risiken. Eine konkrete Tagesbewegung lässt sich ohne gesonderte Ereignis- und Marktdatenanalyse keinem einzelnen Wettbewerber zuordnen.
| Szenario | Möglicher wirtschaftlicher Effekt | Woran sich die These prüfen lässt |
|---|---|---|
| Plattformanbieter gewinnen die Kundenschnittstelle | DroneShield verliert Projekte oder wird auf Komponentenlieferung begrenzt; Preis- und Margendruck möglich. | Verlorene Ausschreibungen, Anteil eigener Komponenten, Preisentwicklung und Bruttomarge. |
| Offene Architektur stärkt spezialisierte Anbieter | DroneShield gewinnt Zugang über Integrationen; zusätzliche Stückzahlen und Serviceerlöse möglich. | Konkrete Abrufe aus Rahmenverträgen, wiederholte Bestellungen, externe Integrationen und Serviceverlängerungen. |
| Neue Bedrohungen verschieben die Nachfrage | Mehr Bedarf an Sensorfusion und physischen Effektoren; höhere Entwicklungskosten oder veränderter Produktmix. | Auslieferung neuer Produkte, unabhängige Abnahmetests, Entwicklungsaufwand und Umsatzbeitrag neuer Generationen. |
| Nachfrage wächst, Umsetzung bleibt zurück | Hohe Bestellungen bei schwacher Cash-Umwandlung; Finanzierung und Vertrauen können belastet werden. | Operativer Cashflow, Forderungen, Lagerbestände, Liefertermine und Übergang von Committed Revenue zu Ist-Umsatz. |
Offene Systeme sind dabei keine theoretische Randnotiz: Die Army beschreibt ihr Beschaffungsmodell ausdrücklich als Mehranbieteransatz mit offenen Architekturen; die Sentrycs-Integration zeigt die praktische Überschneidung von Partnerschaft und Konkurrenz. Das spricht gegen die vereinfachte These, jeder Erfolg eines Konkurrenten müsse DroneShield unmittelbar schaden. [4] [5]
Welche Nachweise jetzt zählen
Für die Beurteilung DroneShields sind drei Entwicklungen besonders aussagekräftig: die Umsetzung bestätigter Bestellungen in Umsatz und Geldzuflüsse, die Stabilisierung der Profitabilität sowie der tatsächliche kommerzielle Beitrag neuer Produkte und laufender Dienstleistungen. Die Oktober-Präsentation nennt die erste Auslieferung von RfRecon noch als Priorität. Eine Produktvorstellung allein ist deshalb kein gleichwertiger Nachweis für breite Einsatzreife. [2]
Für einen belastbaren technischen Vergleich fehlen weiterhin veröffentlichte, einheitliche Tests über Erkennungswahrscheinlichkeit, Fehlalarme, Abwehrwirkung gegen gleiche Zieltypen, gleichzeitige Zielzahlen und Gesamtkosten. Auch die separaten Gewinne mehrerer Geschäftseinheiten bleiben im verwendeten Quellenbestand offen. Diese Lücken begrenzen die Aussagekraft jeder Rangliste.
6. Fazit: Spezialisierung reicht nur zusammen mit Umsetzung
Redaktionelle Bewertung DroneShield ist ein kommerziell etablierter Anbieter in einem Markt mit mehreren ernstzunehmenden Wettbewerbern. Anduril erhöht den Druck bei militärischen Gesamtarchitekturen; Axon und Motorola verbinden Drohnenabwehr mit breiteren Behördenplattformen. Sentrycs ergänzt das Spektrum um protokollbasierte Übernahme, EOS und Fortem um andere physische Wirkungsarten und integrierte Systeme.
Die belegten Daten stützen weder ein technisches Monopol DroneShields noch eine bereits entschiedene Verdrängung. Die entscheidende Bewährungsprobe ist wirtschaftlich: Kann das Unternehmen seine Rolle in der Abwehrkette sichern und daraus nachhaltig profitables Wachstum machen? Der Umsatzanstieg, der Halbjahresverlust und die aktuelle Auftragsdefinition müssen dafür gemeinsam gelesen werden.
Quellen und Methodik
Verwendet wurden Unternehmensberichte, eigene Unternehmensveröffentlichungen und Behördenmitteilungen, die bis zum 15.10.2026 verfügbar waren. Produktseiten ohne Veröffentlichungsdatum wurden am Stichtag abgerufen. Primärquellen sind für ihre eigenen Zahlen und Aussagen maßgeblich, aber kein unabhängiger Beweis technischer Überlegenheit. Eine vollständige Erfassung sämtlicher Marktteilnehmer oder vertraulicher Vergaben wird nicht behauptet.
Ist-Werte, Managementprognosen, Beschaffungsrahmen und redaktionelle Bewertungen sind im Text getrennt. Keine Währungsumrechnung, Hochrechnung von Quartalen auf Gesamtjahre oder Schätzung fehlender Gewinne. EOS-Unterlagen wurden als Emittenten-Primärdokument über eine Drittplattform gelesen. Die Bildmotive sind eigenständig erzeugte Illustrationen und dienen nicht als Belege.
- DroneShield: Interim Report, 26.08.2026
Appendix 4D; Ergebnisrechnung S. 7; Directors’ Report. H1 2026, AUD. Original-PDF direkt heruntergeladen und gelesen.
- DroneShield: Investor Presentation, Oktober 2026
Folien 6–7: Committed Revenue, Datenstand 12.10.2026; Folien 24–25: Roadmap/Prioritäten. Original-PDF gelesen.
- DroneShield: Fixed-Site-Produkte
Undatierte Herstellerseite, abgerufen 15.10.2026. Sensoren, DroneSentry-C2 und Integration fremder Abwehrmittel.
- DroneShield: Sentrycs-Integration, 11.09.2025
Herstellerankündigung zur Interoperabilität und Protokollübernahme.
- US Army: Domestic Shield, 29.09.2026
Behördenquelle: DroneShield LLC, 500 Mio. USD Base-IDIQ; offene Architektur und Mehranbieterbeschaffung.
- Anduril: Counter-UAS-Portfolio
Undatierte Herstellerseite, abgerufen 15.10.2026; Lattice, Anvil, Roadrunner, Pulsar und Sensorik.
- Anduril: CEO-Brief / Series H, 13.05.2026
Eigene Unternehmensveröffentlichung auf LinkedIn, keine Medien-Schätzung. Konzernumsatz 2025; Finanzierung.
- Anduril: US Marine Corps, 13.03.2025
642 Mio. USD, zehnjähriges Counter-UAS-IDIQ.
- US Army: Enterprise-Vertrag, 13.03.2026
Bis zu 20 Mrd. USD; ausdrücklich maximaler potenzieller Wert, keine Verpflichtung. Breiter als Counter-UAS.
- Axon: Abschluss der Dedrone-Übernahme, 02.10.2024
Unternehmensquelle zur Eigentumszuordnung.
- Axon: Q2-Ergebnisse, 05.08.2026
Quartal bis 30.06.2026: Konzernzahlen, Dedrone-Umsatz >100 Mio. USD, konzernweite Future Contracted Bookings.
- Dedrone: DedroneTracker.AI
Undatierte Herstellerseite, abgerufen 15.10.2026; Mehrsensorplattform.
- Ondas: Form 10-K für 2025
Sentrycs-Erwerb abgeschlossen am 17.11.2025.
- Ondas: Q2-Ergebnisse, 13.08.2026
Tabellen: H1 2026, USD; Backlog berichtet versus pro forma.
- Ondas/Sentrycs: WM-Aufträge, 07.04.2026
Unternehmensmeldung: mehrere Verträge im nicht exakt bezifferten Millionenbereich; Cyber-over-RF.
- EOS: 1H 2026 Results, 25.08.2026
Primärdokument des Emittenten, auf MarketIndex gespiegelt: S. 16 Laser, S. 18 Backlog, S. 22 Ergebnis. Keine redaktionelle Sekundäranalyse.
- EOS: neuer Slinger, 08.10.2026
Neue Generation in abschließender Entwicklung; US-Produktion ab 2027 geplant.
- EOS: bedingter NiDAR-Vertrag, 09.10.2026
370 Mio. GBP, ungefähr 700 Mio. AUD laut Emittent; Vertragsbedingungen und Ausführungsrisiken.
- Motorola Solutions: D-Fend-Kauf angekündigt, 01.06.2026
1,5 Mrd. USD Kaufpreis; 185 Mio. USD erwarteter D-Fend-Umsatz für das Gesamtjahr 2026.
- Motorola Solutions: D-Fend-Kauf abgeschlossen, 20.08.2026
US-Originalmeldung: Abschluss und RF-Cyber-Takeover.
- Fortem: DroneHunter 5.0, 20.01.2026
Hersteller meldet Beginn von Kundenauslieferungen.
- US Army/JIATF-401: Replicator 2, 14.01.2026
Behörde bestätigt Kauf von zwei DroneHunter-F700-Systemen; kein Preis genannt.
- Ondas: Q1-Ergebnisse, 14.05.2026
389,5 Mio. USD nicht zahlungswirksamer Bewertungsgewinn auf Warrants im ersten Quartal.
- Fortem: Series B, 30.09.2026
50 Mio. USD Finanzierung inklusive der zuvor genannten 25 Mio. USD von Lockheed Martin; DHS-Vertragsrahmen.